Більшість людей уже користується цифровими грошима: отримує зарплату на картку, оплачує покупки телефоном і переказує кошти через банківський застосунок. Але гроші на банківському рахунку — це ще не цифрова валюта центрального банку.
Паралельно у світі відбувається значно глибша перебудова. Банки переходять на нову мову фінансових повідомлень ISO 20022, центральні банки створюють власні цифрові валюти, а уряди випробовують різні моделі гарантованих виплат і базового доходу.
Ці явища часто об’єднують в одну історію про «нову цифрову систему». На нашу думку, це справді схоже на шматочки одного пазлу, у якому нам усім доведеться жити в майбутньому. Саме тому важливо розібратися, що вже існує, що лише тестують, а що поки залишається можливим сценарієм.
Якщо потрібна коротка відповідь
ISO 20022 — міжнародний стандарт, за допомогою якого банки й платіжні системи обмінюються структурованою інформацією.
CBDC — цифрові гроші, випущені безпосередньо центральним банком країни.
Єдиний базовий дохід — регулярна виплата людям без традиційної перевірки їхніх доходів або зайнятості.
Порядок денний ООН до 2030 року — 17 цілей сталого розвитку, серед яких подолання бідності, соціальний захист, фінансова доступність і зменшення нерівності.
Спільна цифрова інфраструктура технічно здатна поєднати платежі, державні виплати, ідентифікацію та фінансовий контроль в одній системі. Саме тому ця тема заслуговує на суспільну увагу.
Цифрові гроші вже існують — але кому вони належать?
Коли ви бачите 10 000 гривень у банківському застосунку, це зобов’язання комерційного банку перед вами. Банк веде облік коштів і зобов’язується видати або переказати відповідну суму.
Готівкова банкнота є прямим зобов’язанням центрального банку. Для її використання не потрібні рахунок у приватному банку, смартфон або підключення до інтернету.
Цифрова валюта центрального банку, або CBDC, намагається перенести деякі властивості готівки у цифрове середовище.
Три форми грошей
- Готівка Фізичні банкноти й монети, випущені державою. Невеликі розрахунки не залишають такого цифрового сліду, як оплата карткою.
- Гроші на банківському рахунку Цифровий запис у системі комерційного банку. Платежі проходять через банки, карткові системи та посередників.
- CBDC Цифрова форма національної валюти та пряме зобов’язання центрального банку. Залежно від моделі вона може зберігатися у спеціальному гаманці чи банківському застосунку.
CBDC не є біткоїном чи іншою криптовалютою. Її курс не повинен вільно коливатися: одна цифрова гривня має дорівнювати одній звичайній гривні.
Що таке ISO 20022
Сьогодні банки, платіжні системи, біржі й державні установи можуть описувати одну операцію по-різному. ISO 20022 створює для них спільну структуровану «мову».
Уявімо міжнародний переказ. Старе повідомлення може містити лише суму, номер рахунку та коротке призначення платежу. Повідомлення ISO 20022 здатне передавати значно більше впорядкованих даних:
- хто є платником і отримувачем;
- який тип платежу здійснюється;
- номер рахунку або рахунка-фактури;
- податкові й комерційні реквізити;
- інформацію, необхідну для автоматичної перевірки операції;
- причину повернення або відхилення платежу.
Це дозволяє швидше обробляти перекази, зменшувати кількість помилок і краще поєднувати фінансові системи різних країн. Водночас більша кількість структурованих даних означає ширші можливості для автоматичного аналізу транзакцій.
Державні цифрові валюти вже працюють
Повноцінні державні цифрові валюти поки не стали повсякденними грошима для більшості населення планети. Проте це вже не лише теоретична ідея.
- Sand Dollar на Багамських Островах;
- eNaira у Нігерії;
- JAM-DEX на Ямайці;
- DCash у країнах Східнокарибського валютного союзу.
Китай проводить масштабні випробування цифрового юаня, а Індія тестує цифрову рупію. Європейський центральний банк готує цифрове євро, але остаточний запуск залежить від законодавства ЄС.
За результатами опитування Банку міжнародних розрахунків, опублікованого 2025 року, 91% із 93 опитаних центральних банків досліджували роздрібну або міжбанківську CBDC чи обидва варіанти. Це не означає, що всі вони обов’язково запустять цифрову валюту, але масштаб інтересу вже важко назвати експериментом кількох держав.
В Україні НБУ також працює над проєктом е-гривні. Регулятор розглядає її як цифрову форму гривні, яка могла б доповнювати готівкові та звичайні безготівкові гроші. Рішення про масштабний випуск поки не ухвалене.
Навіщо центральним банкам CBDC
Офіційно центральні банки називають кілька головних причин:
- швидші й дешевші платежі;
- доступ до фінансових послуг для людей без банківських рахунків;
- дешевші міжнародні перекази;
- збереження ролі державних грошей у світі приватних платіжних платформ;
- зменшення залежності від іноземних карткових систем;
- протидія відмиванню грошей і фінансовим злочинам;
- можливість здійснювати платежі без інтернету;
- модернізація державної платіжної інфраструктури.
Для невеликих острівних держав цифрова валюта може спростити доступ до грошей там, де відкривати банківські відділення дорого. Для великих країн важливішими можуть бути швидкість розрахунків, економічний суверенітет і конкуренція з приватними цифровими валютами.
Про що варто хвилюватися
Конфіденційність
Готівку можна передати іншій людині без реєстрації операції у банківській базі. Цифровий платіж зазвичай залишає запис. Європейський центральний банк обіцяє для цифрового євро високий рівень конфіденційності, особливо в офлайн-режимі. Але остаточний рівень приватності залежатиме не лише від технічних заяв, а й від законів та архітектури системи.
Програмованість
Технічно цифрові платежі можна зробити умовними: наприклад, гроші автоматично переходять продавцю лише після доставки товару або їх можна витратити лише на визначені товари й протягом певного часу.
Банк Англії заявляє, що держава не повинна визначати, на що власник витрачатиме цифрові фунти. НБУ, зі свого боку, досліджує можливий функціонал програмованих грошей у межах проєкту е-гривні.
Залежність від інфраструктури
Цифровий гаманець може залежати від електроенергії, телефона, програмного забезпечення та роботи платіжної мережі. Офлайн-режим частково розв’язує цю проблему, але не усуває її повністю.
Фінансове виключення
Літні люди, мешканці віддалених районів і громадяни без сучасних пристроїв можуть опинитися у складнішому становищі, якщо цифрові платежі почнуть витісняти готівку.
Централізація
Чим більше фінансових функцій поєднано в одній інфраструктурі, тим серйознішими можуть бути наслідки помилки, злому, блокування або зловживання владою.
Саме тому головне питання полягає не лише в тому, чи з’явиться CBDC, а й у тому, хто контролюватиме систему, які дані вона збиратиме та які права матиме користувач.
Що станеться, якщо влада вирішить карати «незручних»
Захисники цифрових систем зазвичай оцінюють їх за офіційно заявленим призначенням: швидкі платежі, боротьба зі злочинністю, захист дітей або зручне отримання державних послуг.
Але влада, закони й політичні обставини змінюються. Інфраструктура, створена одним урядом для законної мети, може згодом опинитися в руках людей, які використовуватимуть її для тиску.
Якщо в одній цифровій екосистемі потенційно можна буде пов’язати особу, її дописи, державні виплати та доступ до грошей, виникає небезпечна можливість карати людину не за доведений злочин, а за погляди, критику або політичну активність.
У найгіршому сценарії наслідками можуть стати:
- автоматичне блокування цифрового гаманця;
- обмеження окремих покупок або переказів;
- позбавлення соціальної виплати;
- посилена фінансова перевірка;
- обмеження доступу до державних чи цифрових послуг;
- складання списків «ризикових» або «неблагонадійних» громадян;
- використання фінансових даних разом з інформацією із соціальних мереж.
Китай. У країні немає одного універсального бала для кожного громадянина, однак існує державна система соціальної довіри, а судові списки боржників уже можуть супроводжуватися обмеженнями на авіаквитки, швидкісні потяги та дорогі покупки.
Австралія. Із грудня 2025 року платформи повинні вживати заходів, щоб не допускати до облікових записів користувачів молодше 16 років; для підтвердження віку можуть застосовуватися різні технології, хоча уряд прямо забороняє робити державний документ єдиним доступним способом.
США. Каліфорнійський закон AB 1043 із 2027 року вимагатиме, щоб операційні системи під час налаштування облікового запису отримували вік або дату народження користувача та передавали застосункам сигнал про вікову групу; окремо на федеральному рівні запропоновано ще ширший законопроєкт, але він поки не став законом.
Офіційне обґрунтування таких рішень — безпека, захист дітей і виконання законів. Проте разом вони показують, як швидко створюється інфраструктура, здатна поєднувати цифрову особу з доступом до сервісів. Тому гарантії приватності, право на оскарження автоматичних рішень і можливість користуватися готівкою мають закріплюватися до масового впровадження, а не після можливих зловживань.
Де тут базовий дохід
Єдиний, або універсальний, базовий дохід — це регулярна грошова виплата, яку людина отримує незалежно від працевлаштування та без традиційної перевірки матеріального становища.
Фінляндія у 2017–2018 роках провела відомий експеримент: дві тисячі безробітних щомісяця отримували по 560 євро без звичних умов. Вплив на зайнятість виявився невеликим, проте учасники повідомляли про краще самопочуття, менше психологічне навантаження та впевненіший погляд у майбутнє.
Базовий дохід не потребує CBDC — його можна виплачувати на звичайні банківські рахунки. Але цифрова валюта центрального банку потенційно могла б зробити такі виплати швидкими, прямими й автоматизованими. Саме тут дві окремі ідеї можуть перетнутися.
Як із цим пов’язаний Порядок денний 2030
У 2015 році держави — члени ООН ухвалили Порядок денний у сфері сталого розвитку до 2030 року. Він містить 17 цілей, серед яких подолання бідності, розвиток соціального захисту, доступ до фінансових послуг, зменшення нерівності, розвиток надійної інфраструктури та скорочення вартості міжнародних грошових переказів.
Проте в самому Порядку денному 2030 немає вимоги запровадити CBDC, ISO 20022 або універсальний базовий дохід. Твердження, що всі держави зобов’язалися до 2030 року замінити готівку програмованими цифровими грошима, не підтверджується текстом документа.
Водночас ООН справді розглядає цифрові фінанси як один з інструментів досягнення цілей сталого розвитку. Створена банками й урядами інфраструктура може застосовуватися для соціальних виплат, фінансової ідентифікації та контролю за використанням державних коштів. Отже, зв’язок існує, але це не доводить існування єдиної централізованої програми з наперед визначеним результатом.
Як ці елементи можуть працювати разом
- Держава випускає цифрову валюту центрального банку.
- Людина зберігає її у цифровому гаманці.
- Соціальна допомога або базовий дохід надходять безпосередньо в цей гаманець.
- Банки й державні системи використовують ISO 20022 для обміну стандартизованою інформацією.
- Цифрова ідентифікація підтверджує право людини на отримання коштів.
- Платежі здійснюються миттєво всередині країни або між різними державами.
Така модель може бути швидкою, дешевою і зручною. Вона також може дати державі й фінансовим установам небачені раніше можливості для аналізу економіки. Але без належних обмежень та сама система здатна створити надмірну залежність від цифрової ідентифікації, централізованої платформи й рішень державних органів.
Переваги й ризики цифрової фінансової системи
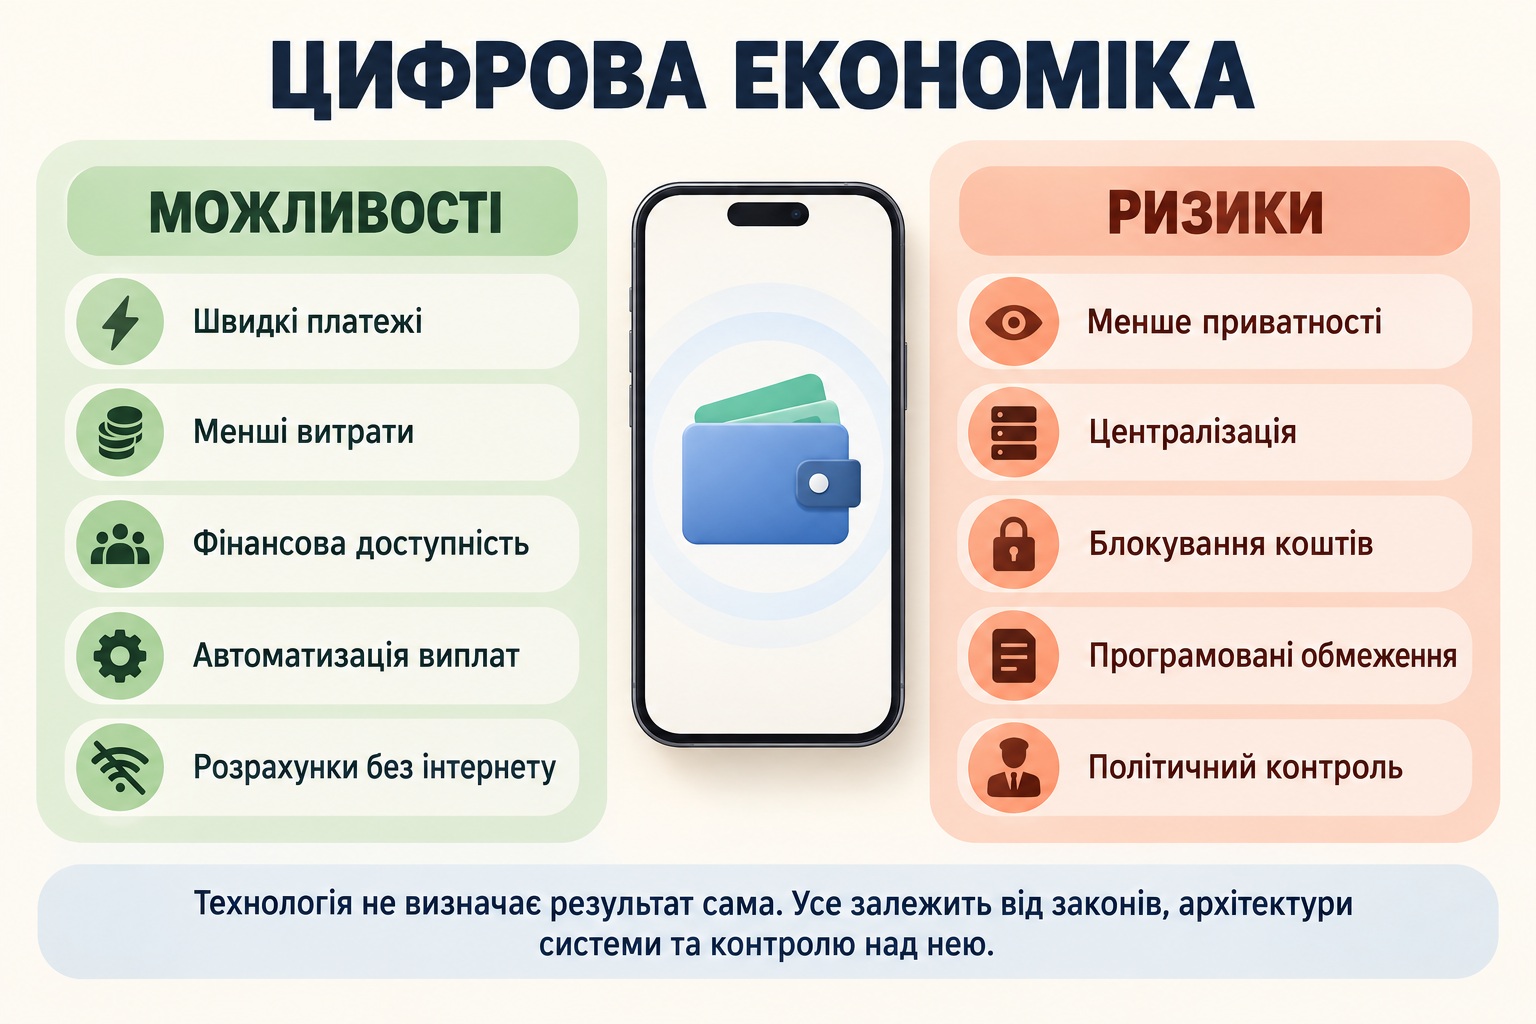
Технологія сама по собі не визначає результат. Усе залежить від законів, архітектури системи та того, хто нею керуватиме.
Що може змінитися для звичайної людини
Спочатку зміни можуть бути майже непомітними. Перекази проходитимуть швидше, у банківських виписках з’явиться більше інформації, а державні виплати надходитимуть автоматично.
З часом може змінитися сама роль банківського рахунку. Частину коштів люди зможуть зберігати у цифрових гаманцях центрального банку, а платежі між країнами можуть стати швидшими й дешевшими.
Найважливіше питання полягає в тому, чи залишиться цифрова система інструментом людини, чи людина буде змушена повністю залежати від цієї системи.
Висновок
ISO 20022, цифрові валюти центральних банків, базовий дохід і Порядок денний 2030 — це різні явища. Немає доказів, що вони є частинами одного обов’язкового глобального механізму.
Проте вони розвиваються в одному напрямку: гроші, державні послуги, соціальні виплати та ідентифікація дедалі більше переходять у цифрове середовище.
У цій трансформації є реальні переваги: дешевші платежі, швидша допомога, фінансова доступність і зручність. Є й реальні ризики: втрата приватності, цифрове виключення, технічна залежність і концентрація контролю.
Тому суспільству не варто ані панікувати, ані байдуже сприймати кожне нововведення. Майбутнє цифрових грошей визначатиме не лише технологія, а й правила, які люди погодяться прийняти.
- ISO 20022 — офіційна інформація про стандарт
- BIS — дослідження цифрових валют центральних банків, 2025
- IMF — розвиток CBDC
- Європейський центральний банк — цифрове євро
- Банк Англії — цифровий фунт
- НБУ — проєкт е-гривні
- ООН — Порядок денний у сфері сталого розвитку до 2030 року
- Kela — фінський експеримент із базовим доходом
- Уряд Китаю — розвиток системи соціальної довіри
- Верховний народний суд Китаю — списки боржників та обмеження
- Уряд Австралії — мінімальний вік для соціальних мереж
- California AB 1043 — Digital Age Assurance Act
- США — федеральний законопроєкт H.R. 8250